家づくり初心者ガイド③「家づくり、予算はどう決める?」
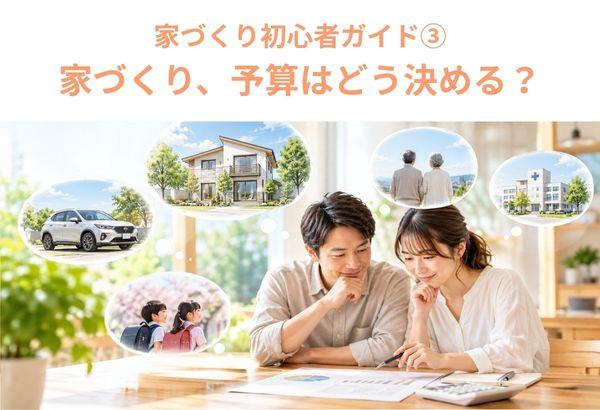
「年収から考えると、住宅ローンはいくらまで?」「いくら借りられる?」と考えがちですが、大切なのは今の収入や借入額だけではありません。
子どもの進学、車の買い替え、働き方の変化、老後、もしものときなど、これからの家族の暮らしまで見据えて考えることが大切です。
この記事では、「いくら借りられるか」ではなく「いくらなら返していけるか」という視点から、ライフプランを使った家づくりの予算の考え方や、住宅ローンの返し方についてご紹介します。
--------------------------------------------
セキホームは、富山県で創業90年以上の注文住宅メーカーです。
富山の気候や暮らしに寄り添いながら、性能・デザイン・家事動線・メンテナンス性まで考えた住まいづくりを行っています。
私たちが大切にしているのは、「どんな家を建てるか」ではなく、「どんな暮らしを叶えたいか」ということ。
家を建てることだけでなく、その先の暮らしまで見据え、お客様一人ひとりが納得して家づくりを進められるようサポートしています。

目次
「家を建てるなら、いくらまでなら大丈夫?」
家づくりを考え始めると、まず気になるのが「お金」のことではないでしょうか。
住宅ローンについて調べていると、
「年収○万円なら、○万円くらい借りられる」
「住宅ローンは年収の○倍まで」
といった情報を目にすることもあります。
SNSでも、
「夫32歳・年収500万円、妻30歳・年収180万円。子ども1歳。住宅ローン5,000万円は無謀でしょうか?」
といった相談を見かけることがあります。
でも、年収と借入額だけで、その家族にとって適切な住宅ローンの金額を判断することはできません。
大切なのは、今の収入だけを見るのではなく、これからどんな暮らしをしていきたいのかまで考えること。
今回は、注文住宅の予算と住宅ローンについて、家族のこれからを考えながら決める方法をご紹介します。
「借りられる金額」より「返していける金額」
住宅ローンを考えるとき、まず気になるのが「自分たちはいくら借りられるのか」ということ。
もちろん、借入可能額を知ることは大切です。
でも、「借りられる金額」と「返していける金額」は同じではありません。
同じ年収、同じ借入額だったとしても、家族構成やこれからの暮らしによって、必要なお金は変わります。
だからこそ、住宅ローンは、「いくら借りられるか」ではなく、「いくらなら返していけるか」という視点から考えてみましょう。
家を建てることは、人生のお金を考えるきっかけ
では、「いくらなら返していけるのか」を、どう考えればいいのでしょうか。
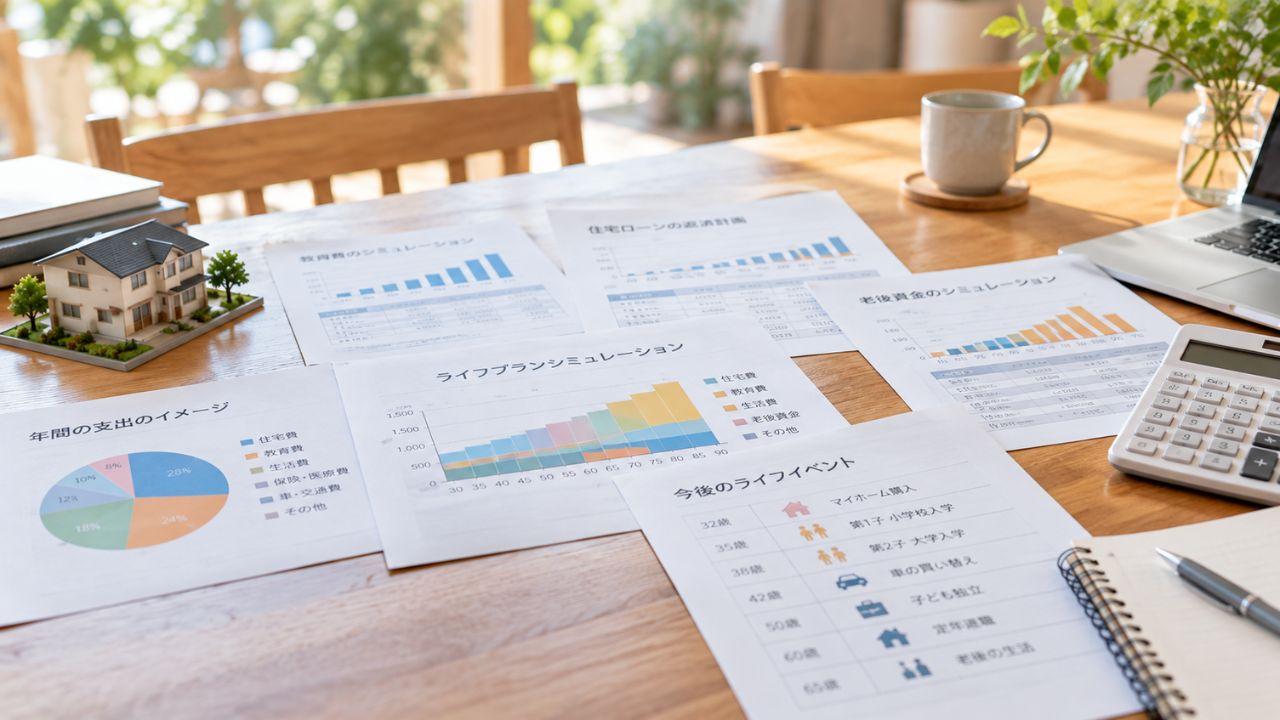
そこで役立つのが、ライフプランのシミュレーションです。
ライフプランとは、これからの人生で起こるさまざまな出来事と、それに必要なお金を整理して、将来の家計を見える化するものです。
たとえば、
- 子どもの進学
- 車の購入・買い替え
- 住宅ローンの返済
- 貯蓄
- 老後の生活
など、これからの予定や希望をもとに、将来のお金の流れをシミュレーションします。
ライフプランをつくると、何がわかる?
ライフプランをシミュレーションすると、今の収入や支出だけでは見えにくい、これからの家計の変化を具体的に確認できます。
- 「この住宅ローンを組んだ場合、将来も返済を続けていける?」
- 「子どもの進学時期に、教育費と住宅ローンが重なっても大丈夫?」
- 「車の買い替えなど、大きな出費があっても貯蓄を続けられる?」
- 「希望している家を建てるには、どこまで予算をかけられる?」
- 「今後、働き方や収入が変わったら、家計はどうなる?」
といった疑問を、数字を使って具体的に考えることができます。
すると、
「このくらいなら返していけそう」
「ここは少し予算を抑えよう」
「この希望は残したい」
「将来に備えて、もう少し手元にお金を残しておこう」
というように、家づくりの予算や優先順位も考えやすくなります。
「なんとなく不安」という状態から、
「何が不安なのか」「どうすれば安心できるのか」を具体的にしていく。
それが、ライフプランをシミュレーションする大きなメリットです。
「もしものとき」も考えておく
そして、ライフプランを考えるときには、「もしものとき」についても考えておくことが大切です。
たとえば、
「病気やケガで働けなくなったら、住宅ローンはどうなる?」
「収入を支えている家族に万が一のことがあったら、残された家族は今の暮らしを続けていける?」
といったことです。
住宅ローンには、団体信用生命保険(団信)という仕組みがあります。
これは、住宅ローンの契約者に万が一のことがあった場合に、残された家族の住宅ローン返済の負担に備えるためのものです。
保障内容や条件は商品によって異なります。
住宅ローンを検討するときは、どのような場合に、どのような保障を受けられるのかも確認しておきましょう。
▼団信について詳しく知る
「もしものとき、家族の暮らしをどう守るか」まで考えておくことも、家を建てるタイミングだからこそできる大切な準備です。
家を建てることは、将来への不安を増やすことではありません。
もしものときに備え、家族の暮らしを守る方法まで考えておくことで、安心してこれからの暮らしを描くことができます。
ライフプランは、家の予算を考えるための「ものさし」
家づくりでは、
「このくらいの家が欲しい」
「この設備は付けたい」
「この土地に住みたい」
といった希望が出てきます。
一方で、予算には限りがあります。
そんなとき、ライフプランがあると、「何を残して、何を調整するか」を考えるための基準になります。
家の希望をすべて我慢する必要もありません。
反対に、今の希望だけを優先して、将来の生活を苦しくする必要もありません。
家族がこれからどんな暮らしをしたいのか。
その暮らしを続けるためには、家にいくらかけられるのか。
ライフプランを通して考えることで、家の予算にも「自分たちなりの根拠」が生まれます。
そして、将来の変化や万が一のときまで含めて考えておくことで、「この家で家族の暮らしを守っていける」という安心にもつながります。
まずは自分たちでシミュレーションしてみる
「ライフプラン」と聞くと難しく感じるかもしれませんが、まずは自分たちで試してみるのもおすすめです。
金融庁では、現在の収入や支出、家族構成、将来の計画などを入力して、将来の家計収支を確認できる「ライフプランシミュレーター」を公開しています。
これからどんなお金が必要になるのか、将来の家計はどう変化するのかを考えるきっかけとして、活用してみてはいかがでしょうか。
【参考】
※シミュレーション結果はあくまで目安です。実際の家計状況や将来のライフイベントなどによって変わります。
住宅ローンは「借りる額」だけでなく「返し方」も考える
ライフプランで将来のお金を考えたら、次に考えたいのが「住宅ローンをどう返していくか」です。
たとえば、
- 何年かけて返済するのか
- 毎月の返済額はいくらにするのか
- ボーナス返済を利用するのか
- 固定金利と変動金利、どちらを選ぶのか
- 繰り上げ返済をどう考えるのか
など、さまざまな選択肢があります。
同じ金額を借りる場合でも、返済期間や返済方法によって、毎月の負担や将来の資金計画は変わります。
「いくら借りるか」だけでなく、「どう返していくか」まで考える。
それも、家づくりの資金計画では大切なポイントです。
まとめ
家づくりの予算を考えるとき、
「年収はいくらだから、住宅ローンはこれくらい」
「この金額まで借りられるから、この家が買える」
と、今の数字だけで決めるのではなく、これからの家族の暮らしまで考えてみることが大切です。
子どもが成長し、進学し、車を買い替え、働き方が変わり、そして老後を迎える。
家を建てた後も、人生は続いていきます。
だからこそ、
「いくら借りられるか」ではなく、「どんな暮らしを続けたいか」。
家を建てることを、これからの人生について家族で考えるきっかけにしてみませんか。
ライフプランをつくり、将来のお金を見える化することで、「なんとなく不安」だった家づくりのお金を、自分たちなりに納得できる計画へ変えていく。
それが、これからの暮らしを考えた資金計画につながります。
セキホームでは、ご希望の方に、ファイナンシャルプランナー(FP)の資格を持つ専門家へのご相談をサポートしています。
お気軽にお声がけください。
この記事を書いた人